石油霸权“终结者”!新能源车只是明牌?中国真正的杀招,藏在电网、铁路和江河里
油价一涨,过去全世界都盯着中东;可这几年,越来越多的人开始盯着中国的充电桩、电网和光伏板。
以前,一艘油轮穿过霍尔木兹海峡,能牵动无数国家的神经。如今,一辆辆挂着绿牌的网约车、一片片铺在戈壁上的光伏板、一条条跨越山川的特高压线路,正在悄悄改写这套老规则。
新能源车当然不是“幌子”,它是真刀真枪的第一战场。但话说回来,它也只是摆在台面上的一颗棋子。真正让传统石油体系感到压力的,是中国正在把“烧油跑起来”的工业体系,换成“用电转起来”的新体系。
这盘棋,远比造几百万辆电动车大得多。
先说一个很多人容易忽略的事实:石油之所以能成为过去100多年的世界硬通货,不只是因为汽车烧油。
石油真正厉害的地方,是它曾经几乎控制了现代工业的血液循环。
小汽车要汽油,卡车要柴油,轮船烧重油,飞机烧航煤,农机、工程机械、炼化工厂、塑料化工,也都和石油脱不了关系。20世纪的美国能建立起全球影响力,靠的不只是航母和美元,还有一个底层逻辑——美元和石油深度绑定,全球经济绕不开这套体系。
所以,谁要想真正削弱石油的影响力,靠一两款爆款电动车肯定不够。
得把交通、电力、制造、储能、金融结算,甚至城市生活方式,一层一层换掉。
中国这些年干的,恰恰就是这件事。
截至2024年末,我国新能源汽车保有量达到3140万辆,占全国汽车保有量的比重超过8%。单看比例,似乎还没有到“颠覆世界”的程度。
但要知道,车不能只看数量,还得看它跑在哪里。
一辆家用燃油车,一年跑1万公里到1.5万公里,已经算勤快;可一辆纯电网约车,一天跑250公里到400公里并不稀奇,一年累计里程能到8万公里甚至10万公里。
出租车、网约车、城市配送、短途物流,这些才是燃油消耗最密集的场景。
一来二去,新能源车虽然在全国机动车保有量中的占比还不算压倒性,但它们替代的汽油和柴油,远远超过表面数字。
这就像一支队伍,人数不一定最多,但它专门盯着对方最关键的补给线打。
石油需求的曲线,就是这样被一点点压下去的。
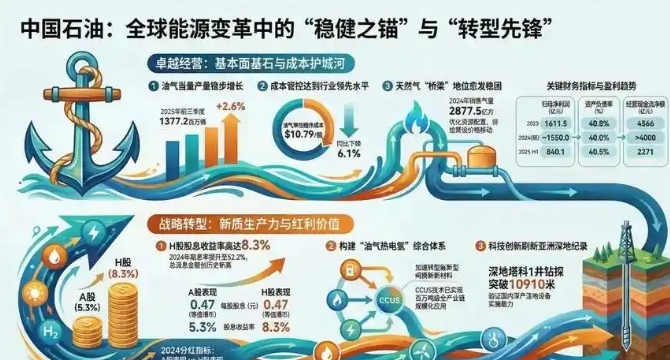
真正让传统能源国家感到不舒服的,并不是中国少买了几船原油,而是中国正在减少“非买不可”的脆弱性。
过去,中国原油对外依存度长期较高。国际油价一波动,中东局势一紧张,运输通道一出问题,国内市场就会感受到压力。
这种被动,谁都不愿意一直扛着。
更现实的是,石油价格从来不是单纯的商品价格。它背后有地缘冲突、海运保险、美元利率、产油国配额、军事部署,甚至还有投机资本的推波助澜。
油价涨到每桶90美元、100美元,表面上看,是消费者加一次油多花几十块钱;往深了看,是物流成本上涨、化工原料涨价、航空票价上浮、制造业利润被挤压。
这是一根看不见的绳子,长期捆着所有石油进口国。
可电不一样。
电可以来自煤炭,也可以来自水电、风电、光伏、核电、生物质能,还可以来自储能系统的调度。更关键的是,电能在本国生产、本国输送、本国消费。
不需要穿越马六甲海峡,不需要等油轮靠港,也不必天天担心某个海峡突然被卡住。
这就是“能源安全”的底层变化。
以前是“我得出去买能源”;现在逐步变成“我可以在家门口造能源”。
这两个字的差别,摆明了就是战略主动权。
尤其是在新能源车渗透率快速提升后,石油需求不再像过去那样,随着汽车销量增加而线性增长。燃油车卖得少一点,电动车跑得多一点,公共交通电气化快一点,城市配送换电快一点,炼油厂的日子就会发生微妙变化。
炼厂最怕的,不是今天少卖一点油,而是明天发现新增需求没了。
因为炼油是重资产行业,一套装置动辄投资数百亿元,设计寿命几十年。一旦需求见顶,产能还在,利润空间就会被一点点压薄。
这才是石油体系真正的至暗时刻:不是油突然没人用了,而是市场开始相信,未来不会再像过去那样无限增长。
很多人把中国新能源的成功,简单归结为“补贴多”。
这话只说对了一小部分。
早期产业培育,政策支持当然重要。但如果只靠补贴,产业不可能撑十几年,更不可能在全球市场上杀出价格、技术和产能优势。
真正的转折,发生在中国把新能源做成了一套完整工业系统。
上游有多晶硅、锂盐、磷酸铁锂、铜箔、隔膜和正负极材料;中游有电池、电机、电控、逆变器、储能设备;下游有整车、充电桩、换电站、电网调度和电力市场。
一辆新能源车从矿产到电池,从电池到整车,从整车到充电,从充电到电网,几乎每个环节都能在国内找到成规模的供应链。
这才叫“系统能力”。
以光伏为例,过去太阳能发电被很多人当成昂贵的环保玩具。如今,中国部分地区的集中式光伏项目,度电成本已经降到0.2元左右,个别资源条件好的区域更低。
陆上风电也一样。内蒙古、甘肃、宁夏、新疆等地,风资源和土地条件摆在那儿,大型风机、塔筒、叶片、变流器、施工能力又全在本土,成本自然越打越低。
电便宜,电动车才有底气。
对普通人来说,一公里电费可能只有0.1元到0.2元;燃油车在城市道路上跑一公里,油费往往接近0.5元到0.8元。跑得越多,差距越明显。
所以,最先换车的不是最有情怀的人,而是最会算账的人。
网约车司机算过账,城配司机算过账,出租车公司算过账,物流老板也算过账。账一算明白,市场就开始自己推着产业往前走。
更是绝了的是,中国没有停在“造电动车”这一步。
铁路电气化率持续提升,高铁和电力机车承担了大量客货运输;城市地铁、有轨电车、电动公交车快速普及;港口的岸电、场内电动集卡、自动化码头也在替代柴油设备。
长江、珠江等内河航运领域,纯电船、混合动力船、换电船正在试水扩张。别小看一艘船,它一次替代的柴油消耗,不是几辆家用车能比的。
石油真正的大客户,从来不只是私家车。
卡车、船舶、工程机械、工业锅炉、航空运输,才是后面更硬的骨头。而中国现在做的,就是从最容易电气化的地方下手,再一点点往难处啃。
新能源革命最关键的一张牌,不在车厂,而在电网。
没有电网,新能源车就是一堆停在路边的铁皮;没有储能,风电光伏发得再多,也可能出现“白天电多、晚上缺电”“有风时富余、没风时紧张”的问题。
中国真正硬气的地方,是把发电、输电、储能、用电,开始连成了一张巨大的网。
西北的风和光,过去很多时候只能“就地发、就地弃”;如今,通过特高压输电线路,可以跨越上千公里送到华东、华中、华南的负荷中心。
青海、甘肃、新疆的太阳,内蒙古的风,四川的水电,沿海的核电,最后都会汇入统一调度体系。
这就是中国式能源转型的杀招:不是只建几个新能源项目,而是修一套全国级别的“电力高速公路”。
储能则是这张网的稳定器。
抽水蓄能像一个巨型充电宝,用电低谷时把水抽到高处,用电高峰时再放水发电;电化学储能则可以部署在新能源基地、工商业园区、城市负荷中心和充电站附近。
当风光电越来越便宜,储能越来越成熟,电力市场机制越来越完善,电就不再只是“发出来马上用掉”的东西,而会变成可以调度、可以储存、可以交易的战略资源。
谁能把电做便宜,谁就能把制造业成本压下来。
谁能把电送得远、调得稳,谁就能把工业布局重新洗牌。
而中国在光伏、风电、动力电池、储能、电网装备和新能源汽车上的集群优势,恰恰形成了一个很难被拆开的闭环。
欧美当然看得懂。
美国推出《通胀削减法案》,用巨额补贴拉动本土新能源产业;欧盟围绕碳关税、电动车补贴、供应链安全不断加码;一些国家提出“友岸外包”“近岸制造”,本质上都是想把新能源产业链重新拉回自己手里。
问题是,新能源不是搭一个工厂就能补齐的。
你得有矿产资源整合能力,有材料体系,有工程师队伍,有设备制造,有电网基础,有消费市场,还得有足够多的企业在价格战里活下来。
中国用了十几年时间,把这些环节一块一块拼起来。后来者想追,不是不可能,但成本会非常高,时间也不会短。
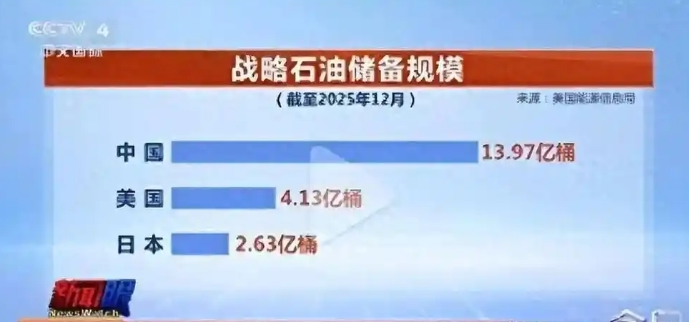
所以说,新能源车并不是石油霸权的唯一终结者。
真正的“终结者”,是一整套不再高度依赖石油的工业能力。
是光伏板把阳光变成低价电,是风机把戈壁和草原的风变成低价电,是特高压把西部电送到东部,是储能把不稳定的绿电变成稳定供应,是电动车、电动船、电动公交和电气化铁路,把这些电真正消耗掉。
这背后没有什么玄学,靠的是十几年如一日的投入,靠的是一群企业在技术、成本和产能上死磕,靠的是基础设施不怕慢、不怕贵地往前铺。
历史上,煤炭托举了大英帝国,石油塑造了美国的全球影响力。
而21世纪争夺的,可能是电力、芯片、锂电、储能、人工智能和智能电网。
谁掌握新能源的技术、产能、标准和市场,谁就更有资格定义下一轮工业秩序。
对普通人而言,这件事没有那么遥远。
它意味着家门口的空气可能更干净,意味着跑运输的人能省下真金白银,意味着国家每年可以少为能源进口付出巨额外汇,意味着更多年轻人能在电池、光伏、储能、电网、智能制造这些行业找到饭碗。
油价还会涨,地缘冲突也不会消失。
但有一点越来越清楚:当一个国家能把能源更多地握在自己手里,把电力变成新的工业血液,把交通工具从油箱接到电网,旧时代最牢固的那根绳子,就会一点点松开。
真正厉害的,从来不是某一款车,也不是某一块电池。
而是一个国家把“能源饭碗端在自己手里”的耐心、能力和决心。
参考来源:
国家能源局《2024年全国能源工作指导意见》及历年全国电力工业统计数据
中国汽车工业协会《2024年汽车工业产销情况》
公安部交通管理局《2024年全国机动车保有量情况》
国际能源署《Global EV Outlook 2024》
国家电网有限公司公开发布的特高压输电、抽水蓄能及新型电力系统建设资料
中国光伏行业协会《2024年中国光伏产业发展路线图》